Отечественные pre-IPO платформы столкнулись с системным кризисом: заработать на размещении акций частных компаний в текущих условиях практически невозможно. Зажатые между жесткими требованиями регулятора, высокой ключевой ставкой и рекордным падением фондового рынка, площадки вынуждены закрываться. Почему так происходит — разбираемся в этой статье.
Отличие pre-IPO от IPO
Инвестиции на этапе pre-IPO (англ. Pre-Initial Public Offering) — это покупка акций перспективных компаний до их выхода на фондовую биржу. Главная цель инвесторов в данном случае — зайти в бизнес на этапе бурного роста, купить активы со «скидкой» (дисконтом) и продать их в несколько раз дороже, когда компания станет публичной.
Если IPO — это открытый публичный рынок для любых розничных инвесторов, то pre-IPO — это закрытый клуб для крупных фондов и профессионалов, который проводится на более ранней стадии ради решения стратегических задач. Через pre-IPO компания не просто ищет финансирование без долговой нагрузки, а формирует костяк лояльных акционеров, привлекает экспертных партнеров («умные деньги»), подтверждает свою рыночную оценку и улучшает финансовые показатели, чтобы максимально дорого выйти на полноценную биржу в будущем.
Инвестиции на этапе pre-IPO для участников российского рынка — хоть и новинка, но еще совсем недавно они казались быстрорастущим направлением. Так, в 2024 году в рамках сделок pre-IPO российские инвесторы вложили 4,3 млрд руб., годом ранее — 852,4 млн руб. По итогам 2025-го ожидалось10,5-14 млрд руб., средний размер сделки — 500 млн руб., к pre-IPO готовились около 50 компаний. И это был оптимистичный прогноз.
Общемировые тенденции тоже вдохновляли: мировой рынок pre-IPO в 2025 году увеличился на 40% и составил $220 млрд (хотя прогнозы были скромнее — $170–180 млрд). Глобальный рынок pre-IPO продолжает расти и в 2026 году.
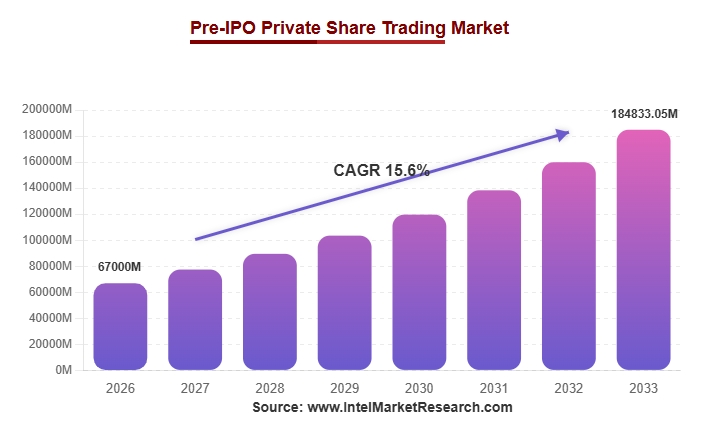
Рис. 1. Прогноз роста мирового рынка pre-IPO до 2033 года. Среднегодовой темп роста — 15,6%. Источник
Глобальный рынок и российский
Между ними большая разница. В международной практике раунд pre-IPO служит финальной точкой в истории частного бизнеса, увенчивающей цепочку последовательного привлечения капитала на этапах зарождения и масштабирования. К этой стадии подходит состоявшаяся и финансово устойчивая компания с работающей бизнес-моделью. Для нее pre-IPO — лишь технический шаг, так называемый «последний раунд» закрытого привлечения капитала. Когда компания уже выросла из формата стартапа, имеет солидную выручку и тратит привлеченные средства на финальный рывок перед выходом на биржу.
Российский же рынок pre-IPO устроен иначе: здесь этот инструмент фактически заменяет поздние венчурные раунды для компаний, которым срочно нужны средства на расширение. Сроки полноценного размещения размыты и занимают от трех до пяти лет, а обещания эмитентов выйти на биржу «в ближайшие годы» чаще всего указывают на острую потребность в оборотном капитале прямо сейчас.
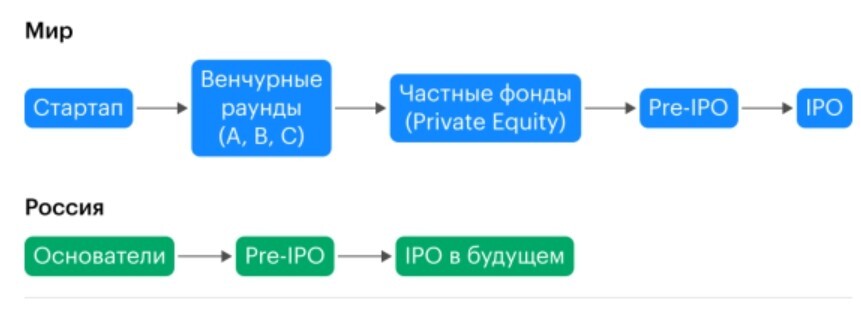
Рис. 2. Специфика сделок pre-IPO в России и в мире. Источник
Такая специфика в корне меняет стратегию инвестора. Если на глобальных рынках покупается актив, который станет ликвидным в обозримом будущем, то в России участник pre-IPO идет на классический венчурный риск. Поэтому на отечественном рынке инвестору критически важно анализировать не дисконт к будущему размещению, а жизнеспособность самого бизнеса и силу управленческой команды.
Галя, у нас стагнация
Объем сделок pre-IPO снизился в два раза еще весной — до ~ 2,46 млрд руб. А летом 2026 года падение фондового рынка стало одной из причин стагнации отечественного сегмента pre-IPO. Индекс IMOEX упал до упал до минимума с декабря 2022 года — ниже 2100 пунктов. На момент написания этой статьи падение длится уже 18 недель — это настоящий антирекорд.
Такой затяжной обвал парализует pre-IPO сегмент, поскольку он полностью закрывает «окно возможностей» для выхода компаний на биржу и лишает инвесторов перспектив ликвидности. Покупка акций превращается в «запертые инвестиции» на неопределенный срок.
При этом на фоне падения индекса Мосбиржи российские инвесторы покупают сейчас значительно меньше акций: в мае 2026 года их приобрели на 19,9 млрд руб., тогда как еще в апреле — на 43,7 млрд. Непростая ситуация и с облигациями, от которых тоже отказываются из-за волны дефолтов.
Другой существенный момент — высокая ключевая ставка. В условиях жесткой монетарной политики ЦБ формулы оценки бизнеса автоматически занижают текущую стоимость компаний, из-за чего эмитенты отказываются проводить раунды по депрессивным ценам, а заградительно дорогие кредиты лишают их возможности развиваться за счет заемных средств.
При этом регулятор перешел на минимальный шаг снижения ставки, давая понять, что следует ожидать дальнейшего ужесточения кредитно-денежной политики. На последнем заседании 24 июля Центробанк снизил КС вновь всего на 25 б.п. — до 14%. Аналитики ожидают корректировку ключевой ставки до 10–12% не ранее 2027 года. Также не следует полностью исключать и вариант повышения ключевой ставки.
Еще одна причина — ужесточение требований регулятора к подобным инвестплатформам, что вызвало на рынке несколько предписаний и штрафов. К тому же такие площадки получают комиссию за организацию сделки, редко превышающую 2% от привлеченных инвестиций. По мнению участников pre-IPO рынка, минимальная адекватная стоимость сопровождения лицензии платформы сегодня составляет ~ 2 млн руб. в месяц. Иначе без крупных раундов сложно работать не в убыток. Платформы pre-IPO работают по транзакционной модели — им нужно постоянно искать новые стартапы и зависеть от того, купят ли инвесторы акции. Нет сделок — нет дохода.
Есть ли альтернативы?
В текущем году значительно вырос интерес к кредитным потребительским кооперативам — масштабы финансирования через КПК увеличились семикратно. Средний размер займа вырос более чем вдвое — с 3,1 млн до 7,1 млн руб. КПК предлагают 20% и выше (и с возможностью ежемесячных выплат) — ранее мы рассказывали подробно, откуда берется такая высокая доходность.
Кроме того, закон освобождает пайщиков КПК от уплаты НДФЛ. Но только на ту часть дохода, которая укладывается в формулу «Ставка ЦБ + 5%» (при ставке 14% льготный порог составляет 19% годовых). При размещении 500 000 рублей на 6 месяцев под 20% годовых, общая доходность составит 50 тыс. руб. Под налогообложение по ставке 35% попадает только превышение лимита (1% годовых), что составит всего 875 рублей налога за весь период. Чистый доход пайщика на руки составит 49 125 руб.*
*Расчет носит приблизительный характер и не является офертой.